


Il settore delle macchine per costruzioni apre il 2026 con aspettative moderate, tra ripresa degli ordini, margini compressi e forti pressioni regolatorie e geopolitiche
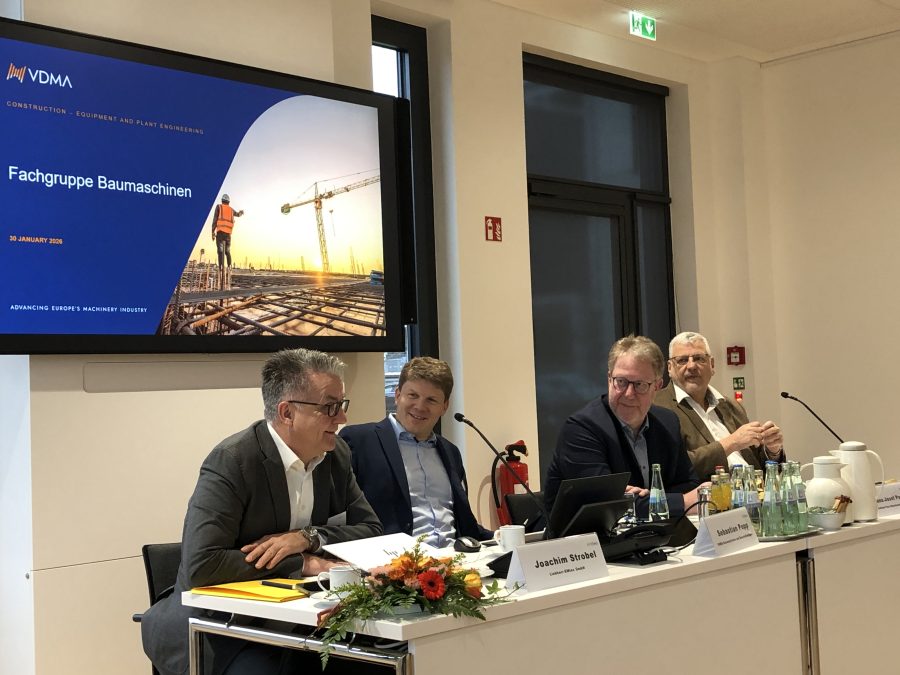
Assemblea del gruppo VDMA Construction Equipment: confronto tra costruttori sullo stato del mercato e sulle prospettive 2026. (Picture source: VDMA)
Il comparto delle macchine per costruzioni entra nel 2026 mostrando segnali contrastanti. Secondo i dati diffusi da VDMA, l’andamento degli ordini nel 2025 evidenzia una ripresa significativa, ma il fatturato resta sostanzialmente stabile e il contesto politico ed economico continua a generare incertezza per i costruttori europei.
In sintesi
- +18% di ordini nel 2025 rispetto all’anno precedente
- –1% il fatturato reale, corretto per l’inflazione
- Previsione +5% di crescita nominale nel 2026
- Forte pressione da iper-regolazione europea e concorrenza asiatica
- –30% export europeo di macchine verso gli Stati Uniti nel 2025
Ordini in crescita, fatturato fermo
Nel periodo gennaio–dicembre 2025, la raccolta ordini delle aziende del settore è cresciuta del 18% su base annua. Un segnale positivo che tuttavia non si riflette pienamente sui ricavi: il fatturato reale registra infatti una contrazione dell’1%, rimanendo leggermente al di sotto dei livelli del 2024.
Per il 2026 i costruttori prevedono una crescita nominale del 5%, che rappresenta però solo una ripresa parziale dopo il –21% del 2024 rispetto al 2023 e una fase di sostanziale stabilizzazione nel 2025.
Investimenti pubblici e incertezze politiche
Durante l’assemblea annuale del gruppo specialistico VDMA Construction Equipment, svoltasi il 30 gennaio 2026 a Francoforte, il clima tra i costruttori è apparso cautamente ottimista. In particolare, gli investimenti infrastrutturali pubblici per circa 500 miliardi di euro stanno sostenendo la domanda nel comparto delle opere pubbliche.
Restano però rilevanti le preoccupazioni legate a:
- Eccesso di regolamentazione in Europa
- Concorrenza ritenuta sleale da parte di produttori extraeuropei
- Instabilità delle politiche commerciali statunitensi
Pressioni da importazioni e commercio internazionale
Secondo VDMA, le importazioni a basso costo dalla Cina stanno aumentando a causa di una forte sovraccapacità produttiva locale, mentre l’industria europea deve confrontarsi con vincoli normativi più stringenti.
Parallelamente, l’introduzione e l’ampliamento dei dazi sull’acciaio negli Stati Uniti ha avuto un impatto diretto sulle esportazioni: nel 2025, l’export europeo di macchine per costruzioni verso gli USA è diminuito di quasi il 30%, rendendo l’Europa il principale mercato di riferimento per i costruttori.
Margini deboli e investimenti a rischio
Nonostante il miglioramento degli ordini, la redditività resta sotto pressione, limitando la capacità delle aziende di sostenere investimenti strutturali in innovazione, capacità produttiva e transizione tecnologica.
VDMA sottolinea come la tenuta del settore dipenda sempre più dalla riduzione degli ostacoli burocratici e da condizioni di mercato più equilibrate sul piano internazionale.
Il quadro delineato per il 2026 suggerisce una ripresa fragile, trainata dalla domanda pubblica ma esposta a rischi regolatori e geopolitici. Per i costruttori europei di macchine per costruzioni, la priorità resta garantire competitività industriale, continuità degli investimenti e condizioni di mercato comparabili a quelle dei principali concorrenti globali.
