


Le nuove misure protezionistiche annunciate dagli Stati Uniti il 2 aprile 2025, che includono dazi fino al 130% sulle importazioni cinesi e una tariffa minima universale del 10%, stanno generando ripercussioni su scala globale.
Abbiamo analizzato uno studio di Allianz Trade, leader mondiale nell’assicurazione del credito, che ha analizzato a fondo gli effetti attesi su PIL, settori industriali, insolvenze e dinamiche commerciali. Lo scenario che ne emerge è quello di una nuova fase di incertezza che ricorda da vicino i mesi più acuti della pandemia.
Una nuova guerra commerciale: dazi al massimo storico
Il nuovo pacchetto di dazi americani, denominato “reciprocal tariffs”, ha riportato il livello medio delle tariffe doganali statunitensi al 25,5%, il più alto dalla prima metà del Novecento. Mentre per la Cina il dazio effettivo è salito fino al 130%, l’Unione Europea si attesta a un livello medio del 9%, con alcuni comparti (come semiconduttori, farmaceutica e minerali) esclusi temporaneamente.
Si prevede una revisione di questi tassi entro il quarto trimestre del 2025, con possibili riduzioni fino al 10,2% grazie a futuri accordi bilaterali, ma nel frattempo gli impatti economici sono già evidenti.
Crescita globale in rallentamento
A livello macroeconomico, la crescita del PIL globale nel 2025 è prevista al +2,3%, il livello più basso dal 2020. Negli Stati Uniti si prevede una recessione tecnica tra il primo e il terzo trimestre, con un dato annuale limitato al +0,8%. Anche l’Europa risentirà del rallentamento americano, con una previsione di crescita rivista al ribasso: +0,8% nel 2025 e +1,5% nel 2026.
Le tensioni commerciali, unite all’incertezza geopolitica, stanno spingendo famiglie e imprese verso una maggiore prudenza, con effetti diretti sui consumi e sugli investimenti.
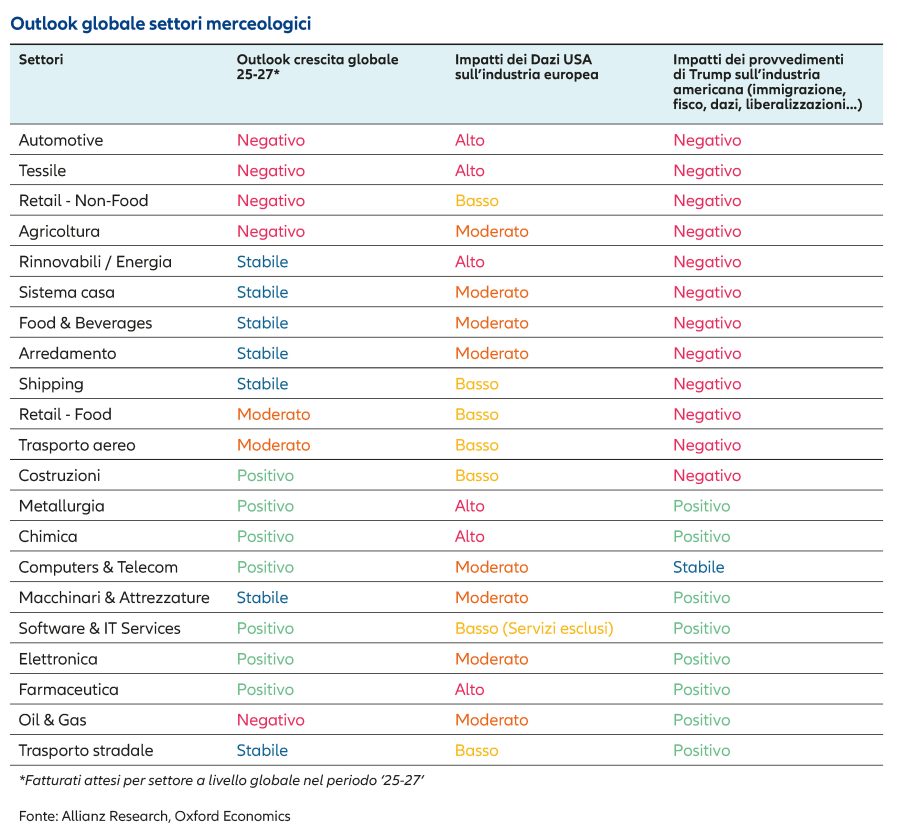
Outlook globale settori merceologici 2025–2027 secondo Allianz Research e Oxford Economics: la tabella evidenzia gli impatti attesi dei nuovi dazi USA e delle politiche economiche dell’amministrazione Trump su industria europea e americana. Il settore costruzioni mostra un outlook positivo con impatto basso in Europa, confermandosi resiliente nel contesto globale. Trasporti (stradale e aereo) e macchinari e attrezzature risultano stabili o in crescita, con effetti contenuti dai dazi ma esposti alla volatilità della domanda internazionale. Metallurgia e elettronica beneficiano di una domanda positiva, ma sono soggetti a impatti commerciali elevati. Il comparto Oil & Gas, in flessione per outlook globale, mostra però una tenuta strutturale in ambito USA grazie all’impatto positivo delle liberalizzazioni.
Settori più colpiti: automotive, tessile e agricoltura
Secondo i dati elaborati da Allianz Research e Oxford Economics, i settori più penalizzati dalla nuova politica commerciale statunitense sono:
- Automotive: impatto negativo elevato sia in USA sia in Europa, con aumento dei costi e contrazione della domanda.
- Tessile e commercio non alimentare: in difficoltà per l’aumento dei costi delle importazioni e la riduzione dei margini.
- Agricoltura: penalizzata dalle contromisure tariffarie dei partner commerciali e dalla stretta sull’immigrazione.
- Rinnovabili: investimenti a rischio a causa dell’incremento del costo delle tecnologie importate.
- Chimica e metallurgia: settori europei colpiti dal calo della domanda USA, ma in crescita nei mercati extra-UE.
D’altro canto, comparti come software, farmaceutica, IT, macchinari e attrezzature mostrano resilienza o addirittura prospettive positive, grazie a una maggiore autonomia produttiva e capacità di adattamento tecnologico.
Reazioni aziendali: scorte, diversificazione e rinegoziazione
In risposta al contesto, molte imprese statunitensi hanno adottato strategie difensive, tra cui:
- Frontloading: anticipo delle importazioni prima dell’entrata in vigore dei dazi, con aumento delle scorte.
- Diversificazione delle supply chain: rilocalizzazione della produzione verso il Sud-est asiatico, il Messico o gli USA.
- Rinegoziazione dei prezzi con i fornitori e, ove possibile, riduzione dei prezzi finali di vendita per restare competitivi.
Tuttavia, queste soluzioni comportano rischi significativi, come l’eccesso di magazzino o la perdita di margini di profitto nel medio termine.
Insolvenze in aumento nel biennio 2025–2026
Le previsioni di insolvenze aziendali globali indicano un aumento del +7% nel 2025 e +5% nel 2026, con un impatto maggiore negli Stati Uniti (+16% nel 2025) e in Cina (+7,5%). L’Europa occidentale mostra segnali meno allarmanti, con un incremento del +5% nel 2025 e una lieve contrazione prevista per l’anno successivo.
Implicazioni per il settore delle costruzioni in Europa
Nel contesto delineato, il comparto delle costruzioni europeo mantiene una traiettoria moderatamente positiva. Secondo l’Outlook settoriale 2025–2027, le previsioni per il settore sono:
- Outlook di crescita: positivo
- Impatto dei dazi USA: basso
- Impatto delle politiche americane: negativo, ma marginale
Questo significa che, pur in un quadro generale sfavorevole, il settore delle costruzioni può contare su fondamentali relativamente solidi. In particolare, il mercato europeo continua a essere sostenuto da:
- investimenti pubblici in infrastrutture, anche in ambito energetico e di difesa;
- fondi PNRR e iniziative UE a supporto della transizione ecologica e digitale;
- una domanda interna stabile, soprattutto nei segmenti legati all’efficientamento energetico e alla ristrutturazione.
Tuttavia, le imprese del settore devono fare i conti con rincari delle materie prime, incertezza normativa e rallentamento di alcuni cantieri internazionali, soprattutto nei mercati statunitensi e asiatici.
Conclusione
La nuova stagione di dazi inaugurata dagli Stati Uniti rischia di alterare profondamente gli equilibri del commercio globale. Se alcuni settori ne risentono immediatamente, il comparto delle costruzioni europeo ha l’opportunità di consolidare la propria resilienza, puntando su innovazione, sostenibilità e autonomia strategica nelle filiere produttive.
