


Cresce la redditività industriale, resilienza rafforzata nei mercati chiave
Nel primo trimestre del 2025, Daimler Truck Holding AG ha registrato risultati operativi solidi pur in un contesto macroeconomico incerto. Il gruppo ha chiuso il periodo con un EBIT rettificato di 1,16 miliardi di euro e un Return on Sales (ROS) rettificato nel business industriale pari al 9,6%, in crescita rispetto al 9,3% del Q1 2024.
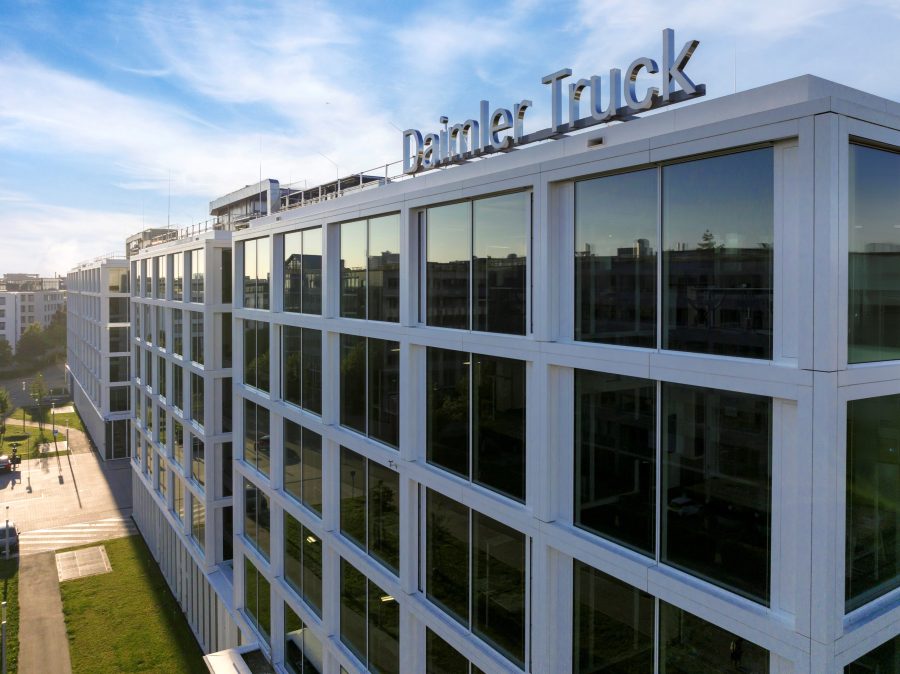
Sede centrale Daimler Truck a Leinfelden-Echterdingen: la base operativa globale del gruppo, fulcro della strategia industriale e finanziaria internazionale
Quadro generale: vendite in calo, ma margini in crescita
Ottima performance in Nord America, difficoltà in Europa
I volumi di vendita globali si sono attestati a 99.812 unità (-8% rispetto a Q1 2024), con un calo trainato da Trucks North America (-16%) e Mercedes-Benz Trucks (-18%). Tuttavia, proprio il segmento nordamericano ha garantito EBIT in crescita (+7%) e un ROS record del 14,4%.
Anche il segmento Daimler Buses ha mostrato una forte dinamica con un +114% di EBIT rispetto al primo trimestre 2024, mentre Trucks Asia ha mantenuto una traiettoria positiva sia in termini di vendite sia di redditività.
Sintesi dei risultati Q1 2025 (con confronto su base annua)
| Voce | Q1 2025 | Q1 2024 | Variazione |
|---|---|---|---|
| Unità vendute (totale) | 99.812 | 108.911 | -8% |
| Ricavi business industriale (€) | 11,558 mld | 12,481 mld | -7% |
| EBIT rettificato (€) | 1,164 mld | 1,210 mld | -4% |
| ROS rettificato (industriale) | 9,6% | 9,3% | +0,3 pp |
| EPS (utile per azione) (€) | 0,99 | 1,00 | -1% |
| Free Cash Flow industriale (€) | 33 mln | 1.213 mln | -97% |
Outlook 2025: guidance aggiornata per Nord America, margini confermati
Rallentamento previsto, ma margini stabili e piano di efficienza in Europa
A causa della crescente incertezza economica negli Stati Uniti, Daimler Truck ha rivisto al ribasso le previsioni di vendita per il mercato Classe 8, portandole a 260.000–290.000 unità (contro le 280.000–320.000 precedenti). Di conseguenza, la guidance per l’intero gruppo è stata adeguata:
- Vendite totali previste: 430.000–460.000 unità (vs. 460.000–480.000)
- Ricavi industriali attesi: 48–51 miliardi € (vs. 52–54 miliardi €)
- EBIT rettificato atteso: -5% / +5% rispetto al 2024
Nonostante la revisione dei volumi, la redditività attesa resta tra l’8% e il 10% per il business industriale, a conferma della resilienza strutturale rafforzata del gruppo.
Focus Europa: il programma “Cost Down Europe” per ridurre i costi ricorrenti
Daimler Truck ha avviato un piano di razionalizzazione con l’obiettivo di ridurre i costi fissi in Europa di oltre 1 miliardo di euro entro il 2030. Il piano, elaborato in collaborazione con il Consiglio dei Lavoratori, mira a:
- Ottimizzare la struttura produttiva tedesca
- Aumentare la flessibilità degli stabilimenti
- Rendere Mercedes-Benz Trucks più competitivo
Conclusione: performance solida, strategia difensiva attiva
Daimler Truck affronta il 2025 con una struttura finanziaria solida, investimenti mirati nella transizione energetica e una visione strategica improntata alla stabilità. La conferma dei margini e l’espansione dell’offerta ZEV (veicoli elettrici a zero emissioni), nonostante la riduzione dei volumi, evidenziano la capacità del gruppo di adattarsi a scenari in rapido mutamento.
